社用車にかかる税金はどう変わった?種類・経費計上・リースとの違いを法人向けに解説【2026年最新】
社用車の税金は、種類・支払いのタイミング・経理処理まで正しく理解しないと、コスト管理に思わぬ抜け漏れが生じます。本記事では、以下の3点を中心に、2026年最新の制度を法人向けにわかりやすく解説します。
-
ポイント① 車にかかる税金は自動車税・軽自動車税、自動車重量税、消費税
-
ポイント② 税制改正により環境性能割廃止、エコカー減税の延長・基準が見直された
-
ポイント③ 購入とリースで税務・会計処理が変わるので注意
社用車・法人車両にかかる税金の全体像
社用車の税負担を正しく管理するには、まず「いつ」「どのような税金が」発生するのかを知っておく必要があります。社用車にかかる税金の支払いタイミングは、取得時・保有時・走行時(車検時でガソリン車のみ)の3つです。それぞれの種類や税額に加え、法人ならではの経理処理まで理解しておくことが、効率的な車両管理につながります。
車にかかる税金は主に3種類(自動車税・軽自動車税/自動車重量税/消費税)
社用車に関わる税金は、大きく3種類に分けられます。「自動車税・軽自動車税」は所有に課される地方税で、毎年4月1日時点の所有者が、原則5月中に納付するものです。「自動車重量税」は国税で、新規登録時や車検のたびに、重量や経過年数に応じた金額をまとめて納めます。また、「消費税」は車両取得時の税金です。
税額は排気量や重量、用途によっても細かく異なります。次項では、それぞれの詳細と2026年の改正内容を解説します。
自動車税|毎年4月1日時点の所有者に課税・排気量で決まる
自動車税(旧 種別割)は、毎年4月1日時点の車検証上の所有者に課される都道府県税です。税額は主にエンジンの総排気量によって0.5リットル刻みで決まり、排気量が大きいほど負担も重くなります。納税通知書は5月上旬に届き、5月末までに1年分を前納する仕組みです。なお、新車登録から13年(ディーゼル車は11年)を超えた車両は、グリーン化特例により約15%重課されます。
自動車重量税|車検時に課税・車両重量と経過年数で変動
自動車重量税は、車両重量を基準に課される国税で、自動車税と異なり車検のタイミングで次回車検までの1〜3年分をまとめて納付する仕組みです。乗用車は車両重量0.5トン刻みで税額が決まり、事業用は自家用より低く設定されています。
新車登録から13年、18年を経過すると段階的に税率が重課される一方、燃費性能に優れた車両はエコカー減税により免税・減税が適用されます。自動車重量税は、車検のたびに発生するまとまった支出となるため、コストを見直す材料のひとつになるでしょう。
消費税|購入時に課税(取得時の環境性能割は2026年に廃止)
車両取得時には、車両本体・オプション費用にかかる10%の消費税と、燃費性能に応じて課される「環境性能割」の2種類の税金があります。ただし、環境性能割については、令和8年度税制改正により2026年3月31日をもって廃止されることが決定しました。
そのため、4月以降の取得では、取得時にかかる税は「消費税のみ」です。ただし2028年度以降は、保有・走行段階での新たな課税方式の議論が進んでいます。今後は情報収集と合わせて取得時の負担減を見据えた中長期の車両計画が必要でしょう。
【一覧表】排気量別・重量別の税額目安
社用車のコストは、毎年の固定費(自動車税)と車検時のスポット費用(重量税)に分けて把握することが重要です。以下の表は、自家用乗用車を対象に、排気量別・車両重量別の税額目安をまとめたものです。軽自動車やEVは税負担が大きく異なるため、導入時のシミュレーションにお役立てください。事業用(緑ナンバー)の場合は本表より低い税率が適用されます。
排気量別:自動車税・軽自動車税(年額)
2019年(令和元年)10月以降に新車登録された自家用乗用車の税率に基づいています。
| 車両クラス | 排気量等 | 自動車税(年額) | 代表的な車種例 |
|---|---|---|---|
| 軽自動車 | 660cc 以下 | 10,800 円 | N-BOX、タント、ムーヴ、軽バン全般(EV を除く) |
| 軽(EV)※ | 排気量なし | 10,800 円 | 日産サクラ、三菱 eK クロス EV など |
|
コンパクトカー・ 小型乗用車 |
1.0L 以下 1.0L 超〜1.5L |
25,000 円 30,500 円 |
パッソ、ルーミー、ライズ、 ヤリス、ノート、フィット、アクアなど |
| 中型セダン・ミニバン | 1.5L 超〜2.0L | 36,000 円 | プリウス、セレナ、ヴォクシー、ノアなど |
| 大型ミニバン・SUV | 2.0L 超〜2.5L | 43,500 円 | アルファード、ハリアー、CX-5 など |
| 電気自動車(EV)※ | 排気量なし | 25,000 円 | 日産リーフ、日産アリアなど |
- 軽EV・EVには「グリーン化特例」が適用されるため、取得の翌年度分に限り税率がおおむね75%軽減されます。軽EVは約2,700円、EVは6,500円まで下がりますが、いずれも軽減されるのは翌年度のみで、2年目以降は通常の税額に戻る点に注意が必要です。
重量別:自動車重量税(自家用乗用車・継続車検2年分目安)
新車登録から13年未満の車両を対象に、「エコカー(本則税率)」と「標準(当分の間税率)」を比較したものです。
| 車両重量 | エコカー(本則) | 標準(当分の間) | 代表的なエコカー車種 |
|---|---|---|---|
| 軽自動車 | 5,000 円 | 6,600 円 | N-BOX、タントなど(一律) |
| 軽(EV) | 0 円(免税) | 日産サクラ(2回目車検まで免税) | |
| ~1.0t | 10,000 円 | 16,400 円 | パッソ、ヤリス(ガソリン・2WDの一部) |
| ~1.5t | 15,000 円 | 24,600 円 | アクア、ノート、カローラ、ヤリス(HEV) |
| ~2.0t | 20,000 円 | 32,800 円 | プリウス、セレナ、ハリアー、 ヴォクシー |
| EV | 0 円(免税) | リーフ、アリアなど |
軽EVを含むEVは「電気自動車等」の区分となり、初回だけでなく2回目の車検時まで重量税が免税(0円)です。また、ハイブリッド車も、燃費基準の達成度(2030年度基準125%達成など)によっては、初回・2回目車検が免税になる場合があります。
一方、新車登録から13年または18年を経過した車両には、上記「標準」よりもさらに高い重課税率が適用されます。
【2026年最新】令和8年度税制改正で車の税金はどう変わったか
令和8年度税制改正では、自動車関係税制に大きな節目が訪れました。取得時の負担を軽くする環境性能割の廃止に加え、エコカー減税・グリーン化特例は基準を厳格化したうえで延長されています。あわせて、2028年度以降に向けたEVの重量課税や走行距離課税の議論も本格化しており、社用車の中長期計画にも影響し得る内容です。
環境性能割の廃止(2026年3月31日で終了)
自動車税・軽自動車税の環境性能割は、令和8年度税制改正大綱により2026年3月31日をもって廃止されました。2026年4月1日以降に登録される車両は、これまで燃費性能に応じて取得価額の0〜3%(普通車)が課されていた税負担がなくなります。
環境性能割廃止の背景には、消費税との二重課税に近いとの批判に加え、物価高対策や国内自動車市場の下支えという狙いがひとつです。ただし取得段階の負担軽減にとどまるため、2028年度以降に議論される走行距離課税なども見据えた計画が必要になるでしょう。
エコカー減税・グリーン化特例の延長と基準の厳格化
自動車重量税のエコカー減税と、自動車税のグリーン化特例は、いずれも2年間延長されました。ただし燃費達成基準は段階的に引き上げられ、これまで減税対象だった車種が対象外になるケースも出てきます。一方、EVやFCVは車検2回目までの重量税免税、翌年度の自動車税概ね75%軽減という手厚い優遇が引き続き維持されています。社用車の入れ替え時は、旧基準の感覚のまま試算せず、改正後の新しい減税区分に照らしたコスト確認が重要です。
今後の見直し(EVの重量課税・走行距離課税の議論)
2028年度以降、EV・FCVの自動車税には、排気量ではなく車両重量に応じた課税方式が導入される予定です。あわせて自動車重量税でも、EVやPHEVを対象に車両重量に応じた「特例加算」が車検時に徴収される仕組みが検討されています。走行距離課税そのものの即時導入は見送られたものの、保有から利用へと軸足を移す議論は続いています。EV導入の決め手だった税制優遇は、今後は利用実態もふまえた負担の考え方へとシフトしていく可能性があり、長期的な車両コストの試算が必要になるでしょう。
多くの企業は近年、脱炭素についての取り組みを求められています。
脱炭素についてゼロから知ることができる基礎知識をまとめています。
『脱炭素』何から始める?企業が実践する5つの取り組みと効果を検証
社用車の税金は個人の車と何が違う?法人ならではのポイント
社用車にかかる税金の種類や税額そのものは、個人の車と基本的に変わりません。法人ならではの違いは、これらの税金を「経費(損金)」として処理できる点です。また、車両を社有(購入)するかリースするかによっても、税金の扱いや管理の手間は変わってきます。この章では、それぞれのポイントを解説します。
税金の種類・税額そのものは個人と同じ
自動車にかかる税金の種類や税率そのものは、個人も法人も同じです。税額を左右するのは所有者の違いではなく、車検証上の「自家用」「営業用」の登録区分にあります。社用車の多くは自家用に該当し、個人のマイカーと同じ税率の適用です。取得時の消費税、保有時の自動車税、車検時の重量税という課税タイミングも共通になります。個人の車選びの知識を、そのまま社用車のコスト計算に活用できます。
違いは「経費(損金)として処理できる」こと
法人が所有する社用車の自動車税・重量税などは、事業に必要な費用として全額を経費(損金)に算入できます。勘定科目は一般的に「租税公課」が使われます。ただし自動車税・重量税自体は「不課税取引」であり消費税はかからないため、注意しましょう。また事業に関係する使用実態が前提で、個人事業主がプライベートと兼用する場合は、走行距離などに応じた家事按分が必要です。
社有(購入)かリースかで税金の扱い・管理が変わる
購入(自社所有)の場合、車検証上の所有者は自社となるため、毎年の自動車税を自社で納付し、車両を固定資産として耐用年数にわたり減価償却する必要があります。一方リースは、車両の所有者であるリース会社が税金の納付をします。費用は月額リース料に含まれるため、コストの平準化が可能です。次章では、この税務・会計処理の違いを詳しく比較します。
以下記事を読めば法人向けカーリースについて詳細に理解することができます!
法人カーリースとは?仕組みと選び方をプロが徹底解説【失敗しない選定ポイント】
【比較】社用車は購入とリース、税金・コスト管理でどちらが有利か
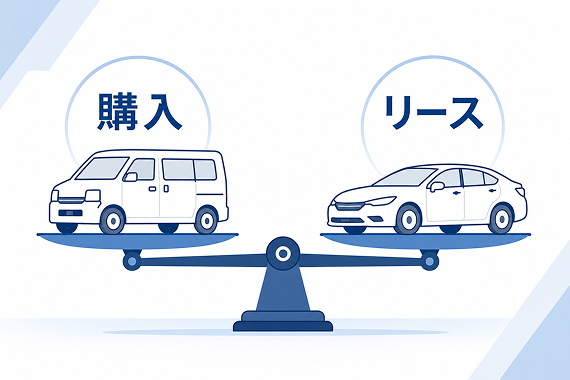
社用車の税金・コスト管理は、購入とリースで大きく異なります。購入は減価償却や税金の自社納付といった管理工数が発生します。一方、リースは税金を含まれたリース料で支払いが平準化され、管理を委ねられる点がポイントです。この章では、税務・会計処理、納付管理、資金繰りの3つの観点から、どちらが自社に適しているかを解説します。
税務・会計処理の違い(減価償却 vs 全額経費)
購入とリースの最大の違いは会計処理です。購入した車両は固定資産として計上し、法定耐用年数(普通車6年・軽自動車4年)に応じた減価償却が必要で、償却費の計算や資産台帳管理といった事務が発生します。一方リースは、原則として毎月のリース料を全額経費(損金)として処理でき、税金なども含まれた管理がシンプルです。両者の違いを、以下の表で比較します。
| 比較項目 | 購入(社有車) | リース(カーリース) |
|---|---|---|
| 会計上の扱い | 固定資産(車両運搬具等)として計上 | 原則、リース料を賃借料として費用計上(資産計上なし) |
| 費用計上の仕組み | 減価償却により、法定耐用年数(普通車6年・軽自動車4年)に応じて数年に分割 | 毎月のリース料を、支払い時に全額経費(損金)算入 |
| 自動車税・重量税の扱い | 納付時に「租税公課」などで個別に経費計上 | 多くの場合リース料に含めて支払い、納付・管理はリース会社 |
| 損益計算書への影響 | 減価償却費+税金・保険・メンテ費用が個別に計上される | 車両本体・税金・保険・メンテがリース料としてパッケージ化されるケースが多い |
- 適用する会計基準によっては、計上の仕方が異なる場合があります
このように、購入は「資産」として長期管理しますが、リースは「利用料」としてシンプルに費用処理する仕組みが大きく異なる点です。
税金の納付・管理工数の違い(自社対応 vs リース会社)
購入して自社所有する場合、自動車税の納付や車検時の重量税の資金準備、減価償却の計算まで、車両ごとの管理と会計事務が発生します。台数が増えるほど、この工数は無視できません。一方、リースは税金の納付をリース会社が行い、コストも月額料金に平準化されるため、支払い忘れのリスクや管理工数を削減できます。手間の削減こそが、リース導入の大きな付加価値の一つといえるでしょう。
資金繰り・オフバランスの観点
購入は車両代金や初期費用に加え、毎年の税金や車検時の重量税などスポット支出が発生し、資金繰りに波が生じやすくなります。一方、リースは税金・保険料を含まれた月額定額支払いによりキャッシュフローが平準化され、原則として資産・負債を貸借対照表に計上しない「オフバランス」処理が可能です。そのため、リースは財務指標を重視する企業にとって、有効な選択肢となるでしょう。
| 比較項目 | 購入(社有車) | リース |
|---|---|---|
| 初期費用 |
車両代金(または頭金)が必要で まとまった支出が発生 |
初期費用は原則不要、月額料金のみで 導入可能 |
| 税務・会計処理 | 減価償却により数年に分割して費用計上 | リース料を全額経費として損金算入 |
| 管理工数 | 納税・車検・資産管理を自社で対応 | 税金・車検・保険をリース会社が納付 |
| 資産計上 |
固定資産として貸借対照表に計上 (負債も増加) |
原則オフバランス(資産・負債計上なし) |
- 適用する会計基準によっては、計上の仕方が異なる場合があります
このように、購入は「資産保有」、リースは「オフバランス」という、財務戦略上の異なる選択肢になります。そのため、資産として保有すべきか、コストを平準化すべきか、財務戦略に照らして検討することが重要です。
NCSの法人カーリースについて、詳しくは以下をご覧ください!
法人カーリース|日本カーソリューションズ
社用車を購入すると、税金の納付管理・資産計上・減価償却まで自社で対応する必要があります。カーリースなら税金込みの月額を経費計上するだけで済み、経理と車両管理の工数を同時に減らせます。
社用車の税金・コスト管理を効率化する方法
ここまでで、社用車にかかる税金の全体像と、購入・リースそれぞれの特徴を解説しました。実務では、車両が数十台規模になるほど、納税期日の管理漏れや車検の手配ミスといったリスクが発生します。こうした課題には、車両管理システムやBPO、カーリースの活用が有効です。ここでは、その具体的な方法を紹介します。
車両管理システム・BPOで税金・車検・保険の抜け漏れを防ぐ
車両台数が増えるほど、税金の納付期限、車検、任意保険の更新時期の正確な把握は難しくなります。車両管理システムやBPOを活用し、これらの期限を一元管理すれば、延滞金の発生や無車検走行といったリスクを防げるでしょう。近年はアルコールチェックや運行記録なども含めて管理できるサービスが登場しており、総務・経理・安全運転管理者の負担を大きく削減できるのが特長です。
カーリースで税金込みのコストを平準化する
車両を購入・所有している場合、毎年の自動車税や車検時の重量税など、数万円単位のスポット支出が発生します。カーリースなら、これらの税金や保険料、メンテナンス費用がすべて月額料金に含まれているため、手続き漏れや支払い漏れのリスクがありません。リース料は全額を費用計上できるうえ、コストが最初から確定しているため、車両1台あたりの予算化もしやすく、事業計画にも反映しやすくなります。リースは、管理の手間を抑えつつ安定したコスト運用を実現できる、合理的な選択肢といえるでしょう。
車両総合管理サービス(BPO)
車両管理システム(CMS)
法人カーリース
税金・車検・保険の期限管理を人手に頼ると、担当者の交代や台数の増加で抜け漏れが起きがちです。車両情報を一元管理できる仕組みがあれば、いつ・どの車に・いくらかかるかを常に把握でき、コスト最適化の土台になります。
FAQ|よくある質問
社用車の税金について、特に問い合わせの多い質問をまとめました。
はい。事業に必要な費用として全額を経費(租税公課)に計上できます。ただし顧客訪問や商品運搬など、事業で使用している実態が前提です。個人事業主が私用と兼用する場合は、走行距離などに基づく家事按分が必要になります。
一般的には「租税公課」を使用しますが、ガソリン代や保険料などとまとめて「車両費」で処理することも可能です。どちらでも税務上の問題はありませんが、会計の連続性を保つため、一度決めた科目は継続して使うことが重要です。
自動車税・自動車重量税がリースに含まれている場合は、所有者であるリース会社が納付を行います。税金は月額のリース料に含まれているため、利用者側は納税時期や車検時にまとまった支払いをする必要がなく、コストを平準化できるのがメリットです。
税金の種類によって異なります。自動車税・軽自動車税は毎年4月1日時点の所有者に課され、5月末までに納税します。自動車重量税は車検時に、次回車検までの期間分をまとめて納付する仕組みです。
まとめ|社用車の税金は「総コスト」で捉えて最適化を
2026年の税制改正により、環境性能割は廃止された一方、エコカー減税・グリーン化特例は基準が厳格化されるなど、社用車を取り巻く税負担は複雑に変わりました。大切なのは、取得時の税額だけでなく、保有・車検・管理工数までを含まれた「総コスト」で車両を捉える視点です。購入は資産として長期管理できる反面、税金の納付や減価償却などの事務負担が発生します。
一方、カーリースは、税金を含め支払いを月額リース料に一本化し、コストを平準化できます。また、車両管理システムを活用すれば、税金・車検・保険の期限管理を一元化し、総務・経理の工数を削減することも可能です。社用車のコストを正しく見える化し、最適な管理体制を築くことが、これからの車両運用に求められるポイントといえるでしょう。